


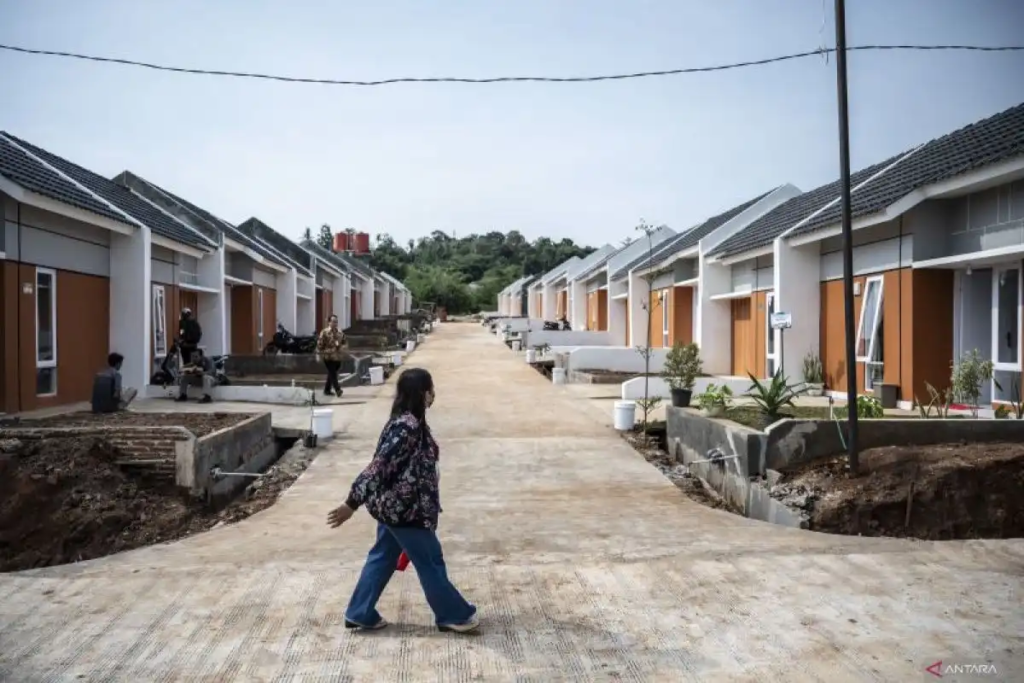
JAKARTA — Program perumahan pemerintah tidak hanya berkaitan dengan penyediaan rumah. Pemerintah juga menyiapkan sejumlah skema pembiayaan dan bantuan yang memiliki sasaran serta persyaratan berbeda, mulai dari Kredit Pemilikan Rumah (KPR) subsidi, Kredit Program Perumahan (KPP), Kredit Usaha Rakyat (KUR) Perumahan hingga Bantuan Stimulan Perumahan Swadaya (BSPS).
Perbedaan mekanisme tersebut membuat setiap program memiliki kelompok penerima yang berbeda. KPR subsidi diarahkan untuk masyarakat berpenghasilan rendah (MBR) yang memenuhi persyaratan kepemilikan rumah.
KPP ditujukan kepada UMKM dan pelaku usaha dalam ekosistem perumahan, sedangkan BSPS merupakan bantuan bagi masyarakat yang memenuhi kriteria untuk pembangunan baru atau peningkatan kualitas rumah swadaya.
Kementerian Perumahan dan Kawasan Permukiman (PKP) juga mengembangkan keterkaitan antara program perumahan, sertifikasi dan akses pembiayaan usaha bagi masyarakat berpenghasilan rendah.
KPP: Siapa yang Berhak Mengakses?
Kredit Program Perumahan (KPP) dilaksanakan berdasarkan Permenko Nomor 13 Tahun 2025 dan Permen PKP Nomor 13 Tahun 2025.
Kementerian PKP menjelaskan KPP merupakan kredit atau pembiayaan modal kerja dan/atau investasi yang diberikan kepada usaha mikro, kecil, dan menengah, baik individu maupun badan usaha, untuk mendukung program prioritas bidang perumahan.
Untuk mendapatkan KPP, calon penerima antara lain harus merupakan Warga Negara Indonesia atau badan hukum Indonesia, memiliki usaha produktif dan layak, mempunyai Nomor Pokok Wajib Pajak (NPWP) dan Nomor Induk Berusaha (NIB), serta telah menjalankan usaha paling singkat enam bulan.
Calon penerima juga tidak boleh memiliki informasi negatif berdasarkan pemeriksaan yang dilakukan melalui mekanisme seperti trade checking, community checking, bank checking, Sistem Layanan Informasi Keuangan (SLIK), atau lembaga pengelola informasi perkreditan sesuai ketentuan.
Selain itu, penerima KPP tidak sedang mendapatkan KUR secara bersamaan dan tidak sedang menerima KPP atau Kredit Program Perumahan lainnya secara bersamaan. Kredit komersial tetap dapat dimiliki sepanjang kolektibilitasnya lancar dan memenuhi ketentuan bank penyalur.
KPP juga mensyaratkan agunan pokok berupa objek yang dibiayai KPP. Bank penyalur dapat menetapkan agunan tambahan sesuai ketentuan yang berlaku.
KPP untuk Pengembang hingga Pelaku Usaha
Kementerian PKP membagi sasaran KPP berdasarkan sisi penyediaan dan sisi permintaan.
Dari sisi penyediaan, KPP dapat diakses UMKM atau pelaku usaha seperti pengembang perumahan, penyedia jasa konstruksi atau kontraktor, serta pedagang bahan bangunan.
Dana KPP dari sisi penyediaan dapat digunakan untuk kebutuhan seperti penyediaan tanah, pembelian bahan bangunan, serta pengadaan barang dan jasa untuk pembangunan rumah atau perumahan.
Sementara dari sisi permintaan, KPP dapat digunakan individu atau UMKM yang ingin membeli rumah untuk tempat usaha. Dana tersebut juga dapat digunakan untuk pembangunan atau renovasi rumah yang berkaitan dengan kegiatan usaha.
Berdasarkan modal usaha, Kementerian PKP menetapkan kategori usaha mikro dengan modal usaha paling banyak Rp1 miliar, usaha kecil lebih dari Rp1 miliar hingga Rp5 miliar, dan usaha menengah lebih dari Rp5 miliar hingga Rp10 miliar. Tanah dan bangunan tempat usaha tidak diperhitungkan dalam batas modal tersebut.
Berdasarkan penjualan tahunan, usaha mikro memiliki penjualan sampai dengan Rp2 miliar, usaha kecil lebih dari Rp2 miliar hingga Rp15 miliar, dan usaha menengah lebih dari Rp15 miliar hingga Rp50 miliar.
KUR Perumahan: Pembiayaan untuk Kegiatan Usaha
Kementerian PKP juga menghubungkan program perumahan dengan pembiayaan usaha melalui KUR Perumahan.
Saat sosialisasi BSPS di Bandung pada 25 Juli 2026, Menteri PKP Maruarar Sirait mengatakan pemerintah membuka akses KUR Perumahan bagi masyarakat berpenghasilan rendah dengan plafon hingga Rp100 juta tanpa agunan dan bunga 0,5 persen.
“Rp100 juta ke bawah tidak perlu pakai jaminan, bunganya 0,5 persen,” kata Maruarar.
Menurut Maruarar, akses pembiayaan tersebut diarahkan untuk mendukung kegiatan ekonomi keluarga penerima program perumahan. Pemerintah juga menggandeng PT Permodalan Nasional Madani (PNM) dalam pengembangan akses pembiayaan tersebut.
KUR Perumahan dalam konteks ini berbeda dengan KPR subsidi. KPR digunakan untuk pembiayaan kepemilikan rumah, sedangkan KUR merupakan instrumen pembiayaan kegiatan usaha yang memenuhi ketentuan program.
BSPS: Bantuan untuk Rumah Swadaya
Bantuan Stimulan Perumahan Swadaya atau BSPS memiliki mekanisme berbeda karena bukan merupakan kredit perbankan.
BSPS merupakan program bantuan pemerintah untuk membantu masyarakat meningkatkan kualitas rumah atau membangun rumah baru sesuai ketentuan program.
Dalam pelaksanaannya, penerima BSPS ditetapkan melalui proses pendataan dan verifikasi berdasarkan kriteria yang telah ditentukan pemerintah.
Menteri PKP Maruarar Sirait mengatakan penerima BSPS juga diarahkan untuk memperoleh manfaat tambahan berupa sertifikasi dan akses pembiayaan usaha.
“Untuk rumah, bagaimana kita juga bekerja sama dengan Kementerian Perindustrian, memberikan sertifikasi gratis bagi masyarakat berpenghasilan rendah, juga penerima BSPS,” kata Maruarar saat sosialisasi BSPS di Bandung, Sabtu (25/7/2026).
Menurut Maruarar, penerima BSPS tidak hanya memperoleh bantuan perbaikan rumah. Pemerintah juga mendorong akses pembiayaan usaha bagi keluarga penerima.
Program Perumahan Dibarengi Sertifikasi
Skema yang disampaikan Maruarar menghubungkan program perumahan dengan kepastian administrasi dan pembiayaan ekonomi.
Sertifikasi ditujukan bagi masyarakat berpenghasilan rendah, termasuk penerima BSPS, melalui kerja sama pemerintah dengan kementerian terkait. Sementara pembiayaan usaha diarahkan untuk mendukung kegiatan ekonomi keluarga.
Maruarar mengatakan pemerintah ingin manfaat program perumahan tidak berhenti pada perbaikan kondisi rumah.
“Kemudian ekonomi keluarganya, bagaimana caranya masuk program KUR Perumahan,” ujar Maruarar.
Dalam skema tersebut, rumah menjadi bagian dari program yang juga mencakup legalitas dan akses modal usaha.
KPR Subsidi untuk Kepemilikan Rumah
Selain KPP, KUR Perumahan dan BSPS, masyarakat berpenghasilan rendah dapat mengakses program rumah subsidi melalui KPR dengan skema FLPP.
Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) dilaksanakan melalui BP Tapera bersama bank penyalur untuk membantu masyarakat yang memenuhi kriteria memperoleh rumah subsidi.
Maruarar mengatakan pemerintah memberikan sejumlah kemudahan dalam program rumah subsidi, antara lain uang muka 1 persen yang telah mencakup asuransi dan suku bunga kredit sebesar 5 persen. Ia juga menyebut adanya kemudahan terkait Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) serta Persetujuan Bangunan Gedung (PBG).
Menurut data yang disampaikan Maruarar, penyaluran rumah subsidi melalui skema FLPP pada 2025 mencapai 278 ribu unit.
Siapa Mengakses Program Apa?
Masyarakat yang membutuhkan kepemilikan rumah dan memenuhi kriteria MBR dapat mengakses KPR subsidi melalui skema FLPP. Pengajuan dilakukan melalui bank penyalur dengan mengikuti persyaratan yang ditetapkan dalam program.
Sementara itu, KPP ditujukan kepada UMKM dan pelaku usaha dalam ekosistem perumahan. Pengembang, kontraktor, pedagang bahan bangunan, serta pelaku usaha lain yang memenuhi persyaratan dapat menggunakan pembiayaan tersebut untuk modal kerja atau investasi yang berkaitan dengan kegiatan perumahan.
KUR Perumahan ditujukan kepada masyarakat atau pelaku usaha yang memenuhi ketentuan KUR dan menjalankan kegiatan ekonomi yang berkaitan dengan sektor perumahan.
Dalam skema yang disampaikan Kementerian PKP, pembiayaan juga diarahkan untuk mendukung ekonomi keluarga penerima program perumahan.
Adapun BSPS ditujukan kepada masyarakat yang memenuhi kriteria penerima bantuan rumah swadaya. Bantuan tersebut digunakan untuk pembangunan baru atau peningkatan kualitas rumah sesuai ketentuan program.
Dengan demikian, akses terhadap program perumahan bergantung pada jenis kebutuhan dan karakteristik penerima. KPR FLPP berkaitan dengan kepemilikan rumah, KPP dan KUR Perumahan berkaitan dengan pembiayaan kegiatan usaha, sedangkan BSPS merupakan bantuan untuk pembangunan atau peningkatan kualitas rumah swadaya.
Mekanisme Pengajuan Tidak Sama
Perbedaan sasaran membuat mekanisme pengajuan setiap program juga tidak sama.
Untuk KPP, calon penerima harus memenuhi persyaratan usaha dan administrasi, kemudian mengajukan pembiayaan melalui lembaga penyalur. Kementerian PKP menyebut sejumlah bank seperti Bank Jatim, BNI, BSI dan BTN terlibat dalam penyaluran KPP.
Untuk KPR subsidi, proses dilakukan melalui skema pembiayaan perumahan yang melibatkan BP Tapera dan bank penyalur.
Sedangkan BSPS menggunakan mekanisme pendataan, verifikasi dan penetapan calon penerima berdasarkan ketentuan program bantuan pemerintah.
Karena itu, seseorang yang memenuhi kriteria MBR belum tentu menggunakan jalur pembiayaan yang sama. Jenis kebutuhan—apakah membeli rumah, memperbaiki rumah, membangun rumah, atau membutuhkan modal usaha—menentukan program yang dapat diakses sesuai persyaratan masing-masing.
Regulasi Menjadi Dasar Akses
Kementerian PKP menyebut KPP dilaksanakan berdasarkan Permenko Nomor 13 Tahun 2025 dan Permen PKP Nomor 13 Tahun 2025.
Regulasi tersebut menjadi dasar pengaturan penerima, peruntukan dan mekanisme KPP.
Sementara program BSPS dan rumah subsidi memiliki ketentuan tersendiri mengenai kriteria penerima, bentuk bantuan atau pembiayaan, serta mekanisme pelaksanaannya.
Dengan demikian, program perumahan pemerintah memiliki beberapa jalur akses.
KPR subsidi digunakan untuk pembiayaan kepemilikan rumah, KPP untuk pembiayaan usaha dalam ekosistem perumahan, KUR Perumahan untuk kegiatan usaha yang memenuhi ketentuan KUR, dan BSPS untuk bantuan pembangunan atau peningkatan kualitas rumah swadaya.