

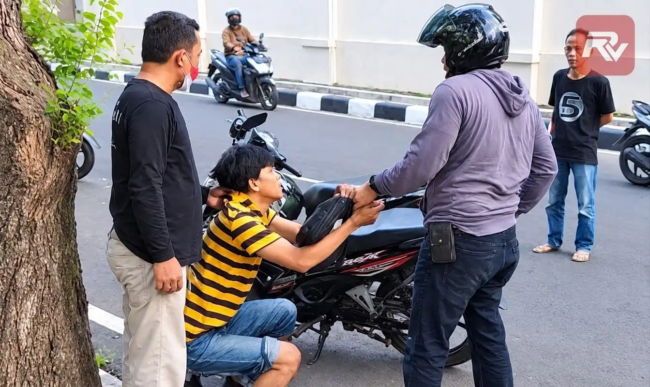
JAKARTA, RMTVNews.com — Wakil Menteri Hukum Edward Omar Hiariej menegaskan perusahaan pembiayaan maupun penagih utang (debt collector) tidak bisa menarik kendaraan milik debitur secara sepihak.
Pelaksanaan eksekusi kendaraan yang menjadi objek jaminan fidusia harus mengikuti ketentuan hukum.
Edward, yang akrab disapa Eddy, mengatakan hubungan pembiayaan pada dasarnya merupakan hubungan hukum perdata.
Namun, persoalan tersebut dapat berkembang menjadi perkara pidana apabila proses penagihan disertai kekerasan, ancaman, intimidasi, atau tindakan melawan hukum lainnya.
“Jangan sampai persoalan yang awalnya merupakan hubungan keperdataan justru berkembang menjadi tindak pidana karena ada kekerasan, ancaman, atau tindakan melawan hukum dalam proses penagihan,” kata Eddy dalam Focus Group Discussion (FGD) di Jakarta, Senin (9/11/2026).
Menurut Eddy, pencegahan konflik pembiayaan harus dilakukan sejak awal, termasuk melalui verifikasi kemampuan dan kelayakan calon debitur sebelum perjanjian pembiayaan ditandatangani.
Ia juga mengingatkan perusahaan pembiayaan agar memperhatikan perlindungan data pribadi dalam proses penagihan.
Penyebaran data pribadi debitur tanpa dasar hukum dapat menimbulkan konsekuensi pidana.
Selain itu, penagih utang harus memiliki legalitas dan sertifikasi serta menjalankan tugas secara profesional dan bertanggung jawab.
Eksekusi Fidusia Harus Mengikuti Putusan MK
Direktur Perdata Direktorat Jenderal Administrasi Hukum Umum Kementerian Hukum, Henry Sulaiman, menjelaskan jaminan fidusia merupakan instrumen hukum yang memberikan kepastian bagi kreditur dalam pembiayaan benda bergerak, termasuk kendaraan bermotor.
Melalui skema tersebut, kendaraan tetap dapat dikuasai dan digunakan debitur, sementara hak atas objek kendaraan menjadi jaminan atas kewajiban pembiayaan.
Henry menjelaskan sertifikat jaminan fidusia memiliki kekuatan eksekutorial. Namun, kewenangan tersebut tidak berarti kreditur atau debt collector dapat mengambil kendaraan secara paksa tanpa mengikuti prosedur hukum.
Ia merujuk pada putusan Mahkamah Konstitusi (MK) yang mengatur pelaksanaan eksekusi jaminan fidusia ketika terjadi perselisihan mengenai cedera janji atau wanprestasi.
Apabila tidak terdapat kesepakatan mengenai cedera janji dan debitur tidak bersedia menyerahkan objek jaminan secara sukarela, eksekusi harus dilakukan melalui mekanisme pengadilan.
Dengan demikian, keberadaan sertifikat jaminan fidusia tidak serta-merta memberikan kewenangan kepada penagih untuk menarik kendaraan secara sepihak.
Dalam kesempatan tersebut, Ditjen AHU juga memaparkan pembenahan layanan administrasi jaminan fidusia melalui program FIDEX (Fiduciary Excellence).
Program ini diarahkan untuk meningkatkan kualitas layanan, memperkuat kepastian hukum, serta mendorong kepatuhan perusahaan terhadap kewajiban pendaftaran dan pemberitahuan penghapusan jaminan fidusia.
Salah satu pengembangan FIDEX adalah penyediaan layanan jaminan fidusia berbasis Application Programming Interface (API) bagi perusahaan dengan volume transaksi tinggi.
Melalui sistem tersebut, perusahaan pembiayaan dapat mengakses layanan administrasi secara langsung melalui sistem internal mereka.
Pengembangan ini diharapkan meningkatkan efisiensi transaksi sekaligus menjaga stabilitas akses layanan bagi notaris, perseorangan, dan pengguna lainnya.
Kemenkum menempatkan pembenahan administrasi fidusia dan pemahaman mengenai prosedur eksekusi sebagai bagian dari upaya memperkuat kepastian hukum serta perlindungan bagi kreditur maupun debitur.
Tetap Terhubung Dengan Kami:
 WA Channel
 Ikuti Kami
 Subscribe
CATATAN REDAKSI: Apabila Ada Pihak Yang Merasa Dirugikan Dan /Atau Keberatan Dengan Penayangan Artikel Dan /Atau Berita Tersebut Diatas, Anda Dapat Mengirimkan Artikel Dan /Atau Berita Berisi Sanggahan Dan /Atau Koreksi Kepada Redaksi Kami Laporkan,
Sebagaimana Diatur Dalam Pasal (1) Ayat (11) Dan (12) Undang-Undang Nomor 40 Tahun 1999 Tentang Pers.


Tinggalkan Balasan